صورت معاملات فصلی یکی از تکالیف مالیاتی مرتبط با ماده ۱۶۹ قانون مالیاتهای مستقیم بود که مؤدیان مشمول را ملزم به ارائه اطلاعات معاملات خود به سازمان امور مالیاتی میکرد. این اطلاعات شامل مشخصات طرفین معامله، تاریخ و نوع معامله، اطلاعات صورتحساب و مبالغ مربوط به معاملات بود.
با تغییر فرآیند دریافت اطلاعات معاملات و توسعه سامانه مؤدیان، نحوه دریافت بخشی از این اطلاعات نیز تغییر کرده است. به همین دلیل، برای بررسی تکالیف مالیاتی سال ۱۴۰۵ باید میان مفهوم «صورت معاملات فصلی» و فرآیند فعلی دریافت اطلاعات معاملات از طریق سامانه مؤدیان تفاوت قائل شد.
صورت معاملات فصلی گزارشی از اطلاعات معاملات مؤدی بود که بر اساس ماده ۱۶۹ قانون مالیاتهای مستقیم و آییننامه اجرایی مربوط به آن، برای سازمان امور مالیاتی ارسال میشد.
در این گزارش اطلاعاتی مانند مشخصات طرف معامله، تاریخ معامله، نوع معامله، مبلغ و اطلاعات صورتحساب ثبت میشد. هدف از دریافت این اطلاعات، ایجاد امکان بررسی و تطبیق معاملات مؤدیان با اطلاعات مالیاتی ثبتشده نزد سازمان امور مالیاتی بود.
ماده ۱۶۹ قانون مالیاتهای مستقیم، مبنای قانونی دریافت اطلاعات مربوط به معاملات مؤدیان است. در گذشته، مؤدیان مشمول باید اطلاعات معاملات خود را در قالب گزارشهای فصلی به سازمان امور مالیاتی ارائه میکردند.
به همین دلیل، اصطلاحاتی مانند «صورت معاملات فصلی ماده ۱۶۹»، «گزارش معاملات فصلی ماده ۱۶۹» و «سامانه صورت معاملات فصلی ۱۶۹» برای اشاره به این فرآیند استفاده میشد.
با تغییر فرآیند دریافت اطلاعات معاملات، نحوه اجرای این تکلیف نیز دستخوش تغییر شده و بخشی از اطلاعات مورد نیاز سازمان از طریق سامانه مؤدیان و سایر فرآیندهای الکترونیکی مالیاتی دریافت میشود.
فرآیند دریافت اطلاعات معاملات در سالهای اخیر تغییر کرده و بخشی از اطلاعاتی که پیشتر در گزارش معاملات فصلی ارائه میشد، از مسیرهای جدید مالیاتی دریافت میشود.
بر اساس بخشنامه شماره 80/1404/200 مورخ 05/08/1404، روش دریافت بخشی از اطلاعات معاملات موضوع ماده ۱۶۹ تغییر کرده و اطلاعات برخی صورتحسابها از طریق فرم الکترونیکی جزئیات اطلاعات معاملات در اظهارنامه مالیات بر ارزش افزوده و کارپوشه سامانه مؤدیان دریافت میشود.
بنابراین برای انجام تکالیف مالیاتی در سال ۱۴۰۵، صرفاً مراجعه به فرآیند قدیمی صورت معاملات فصلی کافی نیست و مؤدی باید تکالیف مرتبط با سامانه مؤدیان، صورتحسابهای الکترونیکی و اظهارنامه مالیات بر ارزش افزوده را نیز مطابق مقررات و اطلاعیههای جاری سازمان امور مالیاتی بررسی کند.
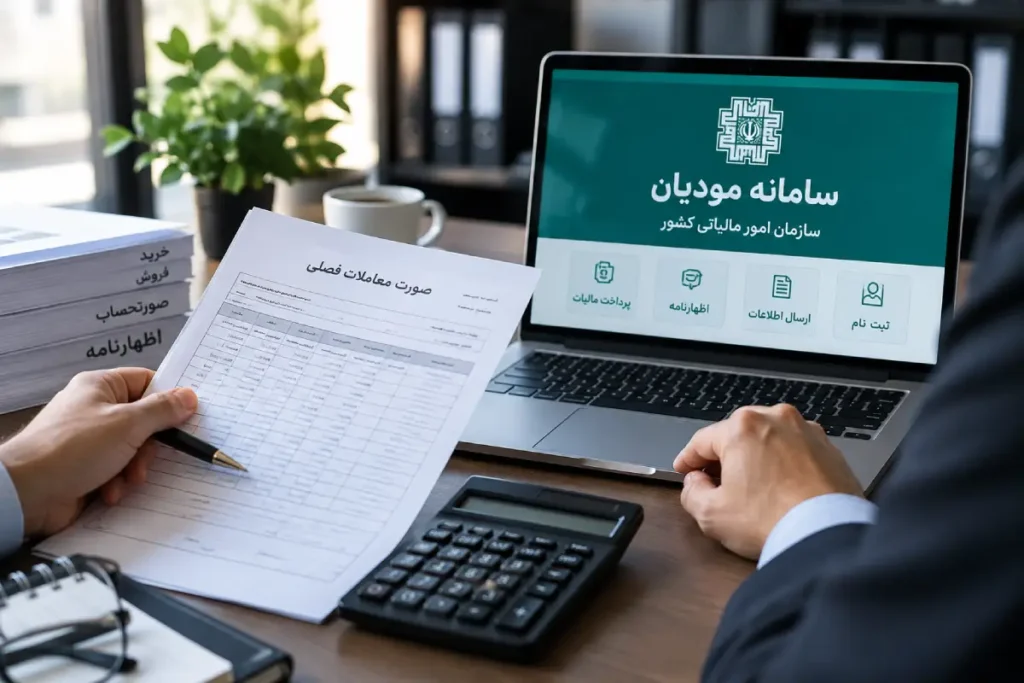
سامانه مؤدیان با ایجاد کارپوشه برای مؤدیان، یکی از مسیرهای اصلی ثبت و دریافت اطلاعات صورتحسابهای الکترونیکی و اطلاعات مرتبط با معاملات است.
در این فرآیند، اطلاعات برخی معاملات از طریق صورتحسابهای الکترونیکی و اطلاعات ثبتشده در کارپوشه مؤدی در اختیار سازمان امور مالیاتی قرار میگیرد. همچنین بخشی از اطلاعات معاملات از طریق فرمهای مربوط به اظهارنامه مالیات بر ارزش افزوده دریافت میشود.
بنابراین، منظور از «صورت معاملات فصلی در سامانه مؤدیان» این نیست که همان سامانه قدیمی معاملات فصلی با ظاهر و فرآیند جدید در سامانه مؤدیان قرار گرفته است؛ بلکه فرآیند دریافت اطلاعات معاملات تغییر کرده و بخشی از اطلاعات مورد نیاز از طریق سامانه مؤدیان و سایر مسیرهای مالیاتی دریافت میشود.
اطلاعات صورتحسابهای الکترونیکی ثبتشده در سامانه مؤدیان میتواند مبنای دریافت اطلاعات مربوط به معاملات قرار گیرد. این اطلاعات در کارپوشه مؤدیان ثبت و قابل مشاهده است و سازمان امور مالیاتی از اطلاعات ثبتشده در سامانه برای اجرای تکالیف و فرآیندهای مالیاتی استفاده میکند.
همچنین بر اساس فرآیندهای اعلامشده، بخشی از اطلاعات معاملات از طریق فرمهای الکترونیکی مرتبط با اظهارنامه مالیات بر ارزش افزوده دریافت میشود.
کارپوشه سامانه مؤدیان محل ثبت و مدیریت اطلاعات صورتحسابهای الکترونیکی مؤدی است. صورتحسابهایی که توسط فروشنده صادر میشوند و همچنین صورتحسابهای مرتبط با معاملات خرید و قراردادها، مطابق فرآیندهای سامانه در کارپوشه طرفین معامله قرار میگیرند.
به همین دلیل، بررسی اطلاعات کارپوشه و اطمینان از صحت صورتحسابهای ثبتشده، بخشی از فرآیند کنترل اطلاعات مالیاتی مؤدی محسوب میشود.
صورت معاملات فصلی و سامانه مؤدیان دو مفهوم کاملاً یکسان نیستند.
صورت معاملات فصلی به گزارش اطلاعات معاملات در چارچوب ماده ۱۶۹ قانون مالیاتهای مستقیم اشاره دارد، در حالی که سامانه مؤدیان یک زیرساخت جامعتر برای ثبت و دریافت اطلاعات صورتحسابهای الکترونیکی و انجام بخشی از تکالیف مالیاتی است.
مهمترین تفاوت این دو را میتوان به شکل زیر خلاصه کرد:
| صورت معاملات فصلی | سامانه مؤدیان |
| مرتبط با تکلیف اطلاعات معاملات موضوع ماده ۱۶۹ | سامانهای برای ثبت و دریافت اطلاعات صورتحسابهای الکترونیکی و اجرای فرآیندهای مالیاتی |
| در گذشته اطلاعات معاملات در قالب گزارشهای فصلی ارائه میشد | اطلاعات معاملات و صورتحسابها از مسیرهای الکترونیکی سامانه دریافت میشود |
| دارای فرآیند گزارشدهی فصلی مستقل در گذشته | دارای کارپوشه و فرآیندهای مرتبط با صورتحسابهای الکترونیکی |
| تمرکز اصلی بر گزارش اطلاعات معاملات | تمرکز بر ثبت و تبادل اطلاعات صورتحسابها و تکالیف مالیاتی مرتبط |
تغییر فرآیند دریافت اطلاعات معاملات به این معناست که مؤدیان بخشی از اطلاعاتی که پیشتر در قالب گزارش معاملات فصلی ارسال میکردند، اکنون از طریق سامانه مؤدیان، صورتحسابهای الکترونیکی و سایر فرمهای مالیاتی دریافت و ارسال میکنند. بنابراین برای تشخیص تکلیف هر مؤدی، باید مقررات و اطلاعیههای جاری سازمان امور مالیاتی مورد بررسی قرار گیرد.
با تغییر فرآیند دریافت اطلاعات معاملات، مراجعه به سامانه مستقل سابق معاملات فصلی نباید بهعنوان مسیر اصلی انجام تکالیف فعلی در نظر گرفته شود.
برای انجام تکالیف مرتبط با صورتحسابهای الکترونیکی و اطلاعات معاملات، مؤدیان باید از مسیرهای اعلامشده توسط سازمان امور مالیاتی، از جمله سامانه مؤدیان و درگاههای مربوط به خدمات مالیاتی، استفاده کنند.
به همین دلیل، اگر عبارتهایی مانند «درگاه صورت معاملات فصلی»، «ورود به سامانه صورت معاملات فصلی» یا «ورود به صورت معاملات فصلی» را جستوجو میکنید، توجه داشته باشید که فرآیندهای مالیاتی مرتبط با معاملات نسبت به گذشته تغییر کردهاند و باید آخرین دستورالعملها و اطلاعیههای سازمان امور مالیاتی را مبنا قرار دهید.
اطلاعاتی که در فرآیندهای جدید مالیاتی مورد استفاده قرار میگیرد، میتواند شامل اطلاعات صورتحسابها و معاملات ثبتشده در سامانه مؤدیان و سایر اطلاعاتی باشد که از طریق فرآیندهای الکترونیکی مالیاتی دریافت میشود.
صورتحسابهای الکترونیکی ثبتشده در سامانه مؤدیان یکی از منابع مهم اطلاعات معاملات هستند. اطلاعات این صورتحسابها در کارپوشه مؤدی ثبت میشود و در فرآیندهای مالیاتی مورد استفاده قرار میگیرد.
صورتحسابهای الکترونیکی فروش ثبتشده در کارپوشه فروشنده حقیقی یا حقوقی در سامانه مؤدیان، بخشی از اطلاعات مربوط به معاملات را تشکیل میدهند.
صورتحسابهای الکترونیکی خرید ثبتشده در کارپوشه خریدار حقیقی یا حقوقی نیز در فرآیند تطبیق و ثبت اطلاعات معاملات اهمیت دارند. خریدار باید وضعیت صورتحسابهای ثبتشده در کارپوشه خود را مطابق مقررات بررسی و در صورت نیاز نسبت به پذیرش یا عدم پذیرش آنها اقدام کند.
اطلاعات مربوط به واردات نیز بر اساس فرآیندهای قانونی و ارتباط میان سامانههای مالیاتی، گمرکی و سامانه مؤدیان میتواند در اختیار سازمان امور مالیاتی قرار گیرد.
در مقررات مربوط به گزارش معاملات فصلی در ماده 169، مواردی برای عدم شمول یا عدم نیاز به ارسال اطلاعات به روش سابق تعیین شده بود. برخی از این موارد عبارتاند از:
اما با توجه به تغییر فرآیند دریافت اطلاعات معاملات، برای تشخیص وضعیت هر مورد در سال ۱۴۰۵ باید مقررات و دستورالعملهای جاری سازمان امور مالیاتی نیز بررسی شود.
در سالهای اخیر، فرآیند گزارشدهی مالیاتی به سمت یکپارچهشدن اطلاعات در سامانههای الکترونیکی حرکت کرده است.
یکی از تغییرات مهم، تغییر روش دریافت بخشی از اطلاعات معاملات موضوع ماده ۱۶۹ است. بر اساس بخشنامه شماره 80/1404/200 مورخ 05/08/1404، اطلاعات برخی صورتحسابها از طریق فرم الکترونیکی جزئیات اطلاعات معاملات در اظهارنامه مالیات بر ارزش افزوده و کارپوشه سامانه مؤدیان دریافت میشود.
در نتیجه، مؤدیان برای انجام صحیح تکالیف مالیاتی خود باید علاوه بر آشنایی با سابقه صورت معاملات فصلی و ماده ۱۶۹، فرآیندهای مرتبط با سامانه مؤدیان، صورتحسابهای الکترونیکی و اظهارنامه مالیات بر ارزش افزوده را نیز بررسی کنند.
مهلت انجام تکالیف مالیاتی مرتبط با اطلاعات معاملات، بسته به نوع اطلاعات و مسیر ارسال آن میتواند متفاوت باشد.
بنابراین نمیتوان تمام تکالیف مرتبط با معاملات را با یک مهلت واحد تحت عنوان «مهلت ارسال معاملات فصلی» در نظر گرفت. مؤدیان باید برای هر تکلیف، مهلت اعلامشده در قانون، آییننامه، بخشنامه یا اطلاعیه سازمان امور مالیاتی را بررسی کنند.
با توجه به تغییر فرآیند ارسال اطلاعات معاملات و ارتباط آن با سامانه مؤدیان، توصیه میشود پیش از انجام هر تکلیف مالیاتی، آخرین اطلاعیهها و بخشنامههای سازمان امور مالیاتی را بررسی کنید.
یا به تابلوی اعلانات سایت حامی ارقام مراجعه کنید.
در این تابلوی اعلانات تاریخهای مهم تقویم حسابداری بلافاصله پس از اعلام به روزرسانی میشوند.
سامانه صورت معاملات فصلی به سامانه و فرآیندی گفته میشد که مؤدیان از طریق آن اطلاعات معاملات خود را در چارچوب تکالیف ماده ۱۶۹ قانون مالیاتهای مستقیم ارائه میکردند. با تغییر فرآیند دریافت اطلاعات معاملات، بخشی از این اطلاعات اکنون از طریق سامانه مؤدیان و سایر مسیرهای مالیاتی دریافت میشود.
این اصطلاح به فرآیند ثبت و ارسال اطلاعات معاملات در اجرای تکلیف ماده ۱۶۹ قانون مالیاتهای مستقیم اشاره دارد. فرآیند دریافت این اطلاعات در سالهای اخیر تغییر کرده و بخشی از اطلاعات معاملات از طریق سامانه مؤدیان دریافت میشود.
فرآیند دریافت اطلاعات معاملات نسبت به گذشته تغییر کرده است و بخشی از اطلاعاتی که پیشتر در گزارشهای فصلی ارائه میشد، از طریق سامانه مؤدیان، صورتحسابهای الکترونیکی و فرمهای مربوط به اظهارنامه ارزش افزوده دریافت میشود. برای تشخیص تکلیف فعلی، باید مقررات و اطلاعیههای جدید سازمان امور مالیاتی بررسی شود.
در فرآیند فعلی، بخشی از اطلاعات معاملات از طریق صورتحسابهای الکترونیکی و اطلاعات ثبتشده در کارپوشه سامانه مؤدیان دریافت میشود. همچنین برخی اطلاعات از طریق فرمهای مرتبط با اظهارنامه مالیات بر ارزش افزوده دریافت میشود.
صورت معاملات فصلی به گزارش اطلاعات معاملات در چارچوب ماده ۱۶۹ اشاره دارد، در حالی که سامانه مؤدیان زیرساختی برای ثبت و دریافت صورتحسابهای الکترونیکی و اجرای فرآیندهای مختلف مالیاتی است. در فرآیند جدید، بخشی از اطلاعات معاملات از طریق سامانه مؤدیان دریافت میشود.
با تغییر فرآیند دریافت اطلاعات معاملات، مؤدیان نباید تکالیف فعلی خود را صرفاً بر اساس سامانه مستقل سابق معاملات فصلی دنبال کنند. برای انجام تکالیف فعلی باید مسیرهای اعلامشده توسط سازمان امور مالیاتی، از جمله سامانه مؤدیان و درگاههای خدمات مالیاتی، بررسی شود.
برای تکالیف فعلی، بخشی از اطلاعات معاملات از طریق سامانه مؤدیان و سایر فرآیندهای الکترونیکی مالیاتی دریافت میشود و مؤدی باید بر اساس نوع تکلیف و مقررات جاری، مسیر مربوط را بررسی کند.