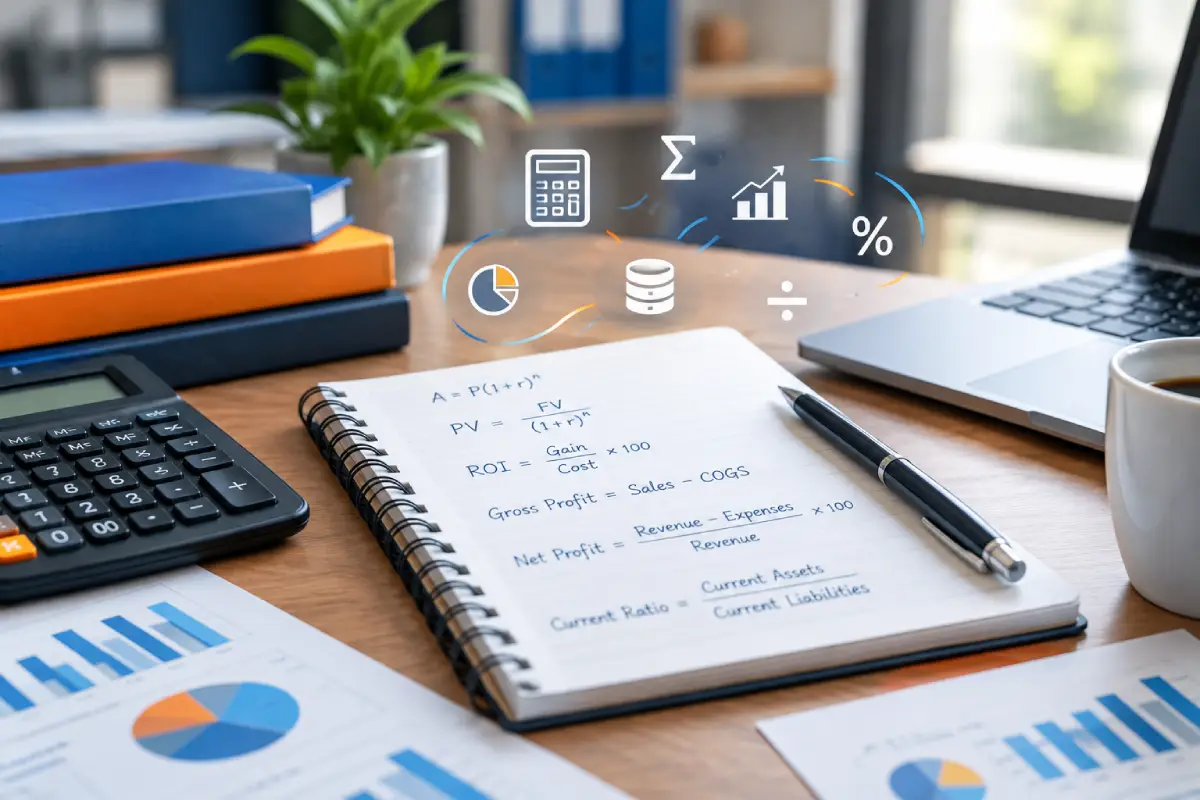
فرمولهای حسابداری برای محاسبه، کنترل و تحلیل رویدادهای مالی استفاده میشوند. بعضی از آنها پایه محاسبات حسابداری هستند و بعضی دیگر در فعالیتهای روزمره حسابدار کاربرد بیشتری دارند. در ادامه، ۱۰ فرمول مهم حسابداری را همراه با نحوه محاسبه و مثال کاربردی بررسی میکنیم و در نهایت خطاهای رایج و نکات مهم در کاربرد این فرمولها را بررسی میکنیم.
شناخت فرمولهای پایه باعث میشود رابطه بین داراییها، بدهیها، درآمد، هزینه، موجودی کالا و سود را بهتر درک کنید. جدول زیر مهمترین فرمولهایی را که در ادامه بررسی میکنیم، یکجا نشان میدهد.
| عنوان فرمول | کاربرد | فرمول |
| سرمایه | محاسبه حقوق مالکانه | سرمایه = دارایی − بدهی |
| سود و زیان | تعیین نتیجه فعالیت مالی | سود یا زیان = درآمد − هزینه |
| سود خالص | محاسبه سود نهایی دوره | سود خالص = سود ناخالص − هزینههای عملیاتی + درآمدهای غیرعملیاتی − هزینههای غیرعملیاتی − مالیات |
| سود ناخالص | بررسی نتیجه فعالیت اصلی فروش | سود ناخالص = فروش خالص − بهای تمامشده |
| بهای تمامشده کالای فروشرفته | محاسبه بهای کالاهای فروختهشده | موجودی اول دوره + خرید خالص − موجودی پایان دوره |
| معادله اساسی حسابداری | بررسی رابطه دارایی، بدهی و حقوق مالکانه | دارایی = بدهی + حقوق مالکانه |
| نسبت جاری | بررسی توان پرداخت بدهیهای کوتاهمدت | دارایی جاری ÷ بدهی جاری |
| استهلاک خط مستقیم | محاسبه هزینه استهلاک سالانه | (بهای تمامشده − ارزش اسقاط) ÷ عمر مفید |
| حاشیه سود ناخالص | بررسی سهم سود ناخالص از فروش | سود ناخالص ÷ فروش خالص × ۱۰۰ |
| خرید خالص | محاسبه مبلغ واقعی خرید کالا | خرید ناخالص + هزینه حمل خرید − برگشت از خرید − تخفیفات خرید |
سرمایه در سادهترین حالت، مبلغی است که پس از کسر بدهیها از داراییهای واحد تجاری باقی میماند. این مفهوم در معادله حسابداری برای مشخص کردن حقوق مالکانه نیز کاربرد دارد.
| سرمایه = دارایی − بدهی |
برای مثال، فرض کنید مجموع داراییهای یک شرکت ۸ میلیارد تومان و مجموع بدهیهای آن ۳ میلیارد تومان باشد. در این حالت، حقوق مالکانه یا سرمایه باقیمانده برابر با ۵ میلیارد تومان خواهد بود.
یک شرکت بازرگانی در پایان سال ۱۴۰۵ دارای ۱۲ میلیارد تومان دارایی و ۷ میلیارد تومان بدهی است.
بنابراین:
| ۱۲ − ۷ = ۵ میلیارد تومان |
در نتیجه، مبلغ ۵ میلیارد تومان نشاندهنده خالص حقوق مالکانه شرکت است.
نکته مهم این است که سرمایه را نباید صرفاً با وجه نقد یا مبلغی که مالک در ابتدای فعالیت وارد شرکت کرده، یکی دانست. سود و زیان دوره و برداشت مالک نیز میتوانند بر حقوق مالکانه اثر بگذارند.
سود و زیان نشان میدهد فعالیتهای مالی واحد تجاری در یک دوره مشخص چه نتیجهای داشته است. اگر درآمد از هزینه بیشتر باشد، شرکت سود کرده و در حالت عکس، زیان شناسایی میشود.
| سود یا زیان = درآمد − هزینه |
برای استفاده از این فرمول باید درآمدها و هزینههای مربوط به همان دوره مالی را در نظر بگیرید. بنابراین صرفاً دریافت یا پرداخت وجه نقد، بهتنهایی معیار تعیین سود و زیان نیست.
فرض کنید یک شرکت خدمات حسابداری طی یک دوره مالی ۱ میلیارد تومان درآمد داشته است. مجموع هزینههای شناساییشده شرکت نیز ۷۵۰ میلیون تومان است.
| ۱,۰۰۰ − ۷۵۰ = ۲۵۰ میلیون تومان |
بنابراین شرکت در این دوره ۲۵۰ میلیون تومان سود داشته است.
همه چیز برای آموزش صفر تا صد اکسل حسابداری آماده است!
سود خالص نتیجه نهایی فعالیت واحد تجاری پس از در نظر گرفتن هزینهها و درآمدهای مختلف است. این عدد معمولاً یکی از مهمترین شاخصها برای بررسی نتیجه مالی یک دوره محسوب میشود.
در یک ساختار سادهشده، میتوان سود خالص را به شکل زیر محاسبه کرد:
| سود خالص = سود ناخالص − هزینههای عملیاتی + درآمدهای غیرعملیاتی − هزینههای غیرعملیاتی − مالیات |
نحوه ارائه سود خالص میتواند با توجه به نوع فعالیت و ساختار صورت سود و زیان متفاوت باشد. بنابراین این فرمول را باید متناسب با اقلام واقعی صورتهای مالی استفاده کرد.
فرض کنید سود ناخالص یک شرکت در پایان دوره ۱.۲ میلیارد تومان است. شرکت ۵۰۰ میلیون تومان هزینه عملیاتی، ۱۰۰ میلیون تومان درآمد غیرعملیاتی، ۸۰ میلیون تومان هزینه غیرعملیاتی و ۱۲۰ میلیون تومان مالیات دارد.
| ۱,۲۰۰ − ۵۰۰ + ۱۰۰ − ۸۰ − ۱۲۰ = ۶۰۰ میلیون تومان |
در این مثال، سود خالص شرکت ۶۰۰ میلیون تومان خواهد بود.
سود ناخالص نشان میدهد واحد تجاری از فعالیت اصلی فروش کالا یا ارائه خدمت، پس از کسر بهای تمامشده چه مقدار سود ایجاد کرده است. این شاخص برای شرکتهای بازرگانی و تولیدی اهمیت زیادی دارد.
| سود ناخالص = فروش خالص − بهای تمامشده |
در این محاسبه باید فروش خالص را در نظر گرفت. برگشت از فروش و تخفیفات فروش در تعیین فروش خالص اثر دارند.
یک شرکت بازرگانی در یک دوره، ۳ میلیارد تومان فروش خالص داشته و بهای تمامشده کالای فروشرفته آن ۲.۱ میلیارد تومان است.
| ۳,۰۰۰ − ۲,۱۰۰ = ۹۰۰ میلیون تومان |
بنابراین سود ناخالص شرکت ۹۰۰ میلیون تومان است.
اگر فروش شرکت بالا باشد اما بهای تمامشده نیز رشد زیادی داشته باشد، صرفاً افزایش فروش به معنای افزایش سود ناخالص نیست.
بهای تمامشده کالای فروشرفته، هزینه کالاهایی است که طی دوره مالی به فروش رسیدهاند. این فرمول در حسابداری شرکتهای بازرگانی، کاربرد زیادی دارد.
| بهای تمامشده کالای فروشرفته = موجودی اول دوره + خرید خالص − موجودی پایان دوره |
در این فرمول، خرید خالص نیز باید با در نظر گرفتن هزینههای مرتبط با خرید، برگشت از خرید و تخفیفات محاسبه شود.
فرض کنید موجودی کالای یک شرکت در ابتدای سال ۵۰۰ میلیون تومان بوده است. شرکت طی سال ۲.۵ میلیارد تومان خرید خالص داشته و موجودی پایان سال به ۷۰۰ میلیون تومان رسیده است.
| ۵۰۰ + ۲,۵۰۰ − ۷۰۰ = ۲,۳۰۰ میلیون تومان |
در نتیجه، بهای تمامشده کالای فروشرفته برابر با ۲.۳ میلیارد تومان است.
اگر موجودی پایان دوره اشتباه ثبت شود، بهای تمامشده و در نتیجه سود ناخالص نیز تحت تأثیر قرار میگیرد.
دوره پیشرفت در مسیر شغلی: دوره حسابداری پیشرفته برای تبدیل شدن به حسابدار ارشد (ویژه بازارکار)
معادله اساسی حسابداری رابطه میان داراییها، بدهیها و حقوق مالکانه را نشان میدهد. این معادله یکی از پایهایترین مفاهیم حسابداری است و مبنای ثبت و کنترل بسیاری از رویدادهای مالی محسوب میشود.
| دارایی = بدهی + حقوق مالکانه |
به زبان ساده، منابع اقتصادی شرکت یا متعلق به صاحبان واحد تجاری هستند یا از محل تعهدات و بدهیها تأمین شدهاند. به همین دلیل، دو طرف معادله باید همیشه با یکدیگر برابر باشند.
فرض کنید شرکتی ۱۰ میلیارد تومان دارایی دارد. از این مبلغ، ۴ میلیارد تومان از محل بدهیها تأمین شده است.
حقوق مالکانه شرکت برابر است با:
| ۱۰ − ۴ = ۶ میلیارد تومان |
بنابراین معادله شرکت به شکل زیر خواهد بود:
| ۱۰ میلیارد دارایی = ۴ میلیارد بدهی + ۶ میلیارد حقوق مالکانه |
هر رویداد مالی که در دفاتر ثبت میشود باید این توازن را حفظ کند.
نسبت جاری یکی از نسبتهای نقدینگی است و برای بررسی توان واحد تجاری در پرداخت بدهیهای کوتاهمدت استفاده میشود. این نسبت، داراییهای جاری را با بدهیهای جاری مقایسه میکند.
| نسبت جاری = دارایی جاری ÷ بدهی جاری |
عدد بهدستآمده نشان میدهد داراییهای جاری شرکت چند برابر بدهیهای جاری آن است. با این حال، تفسیر نسبت جاری باید در کنار ترکیب داراییهای جاری و شرایط فعالیت شرکت انجام شود.
فرض کنید یک شرکت ۶ میلیارد تومان دارایی جاری و ۳ میلیارد تومان بدهی جاری دارد.
| ۶ ÷ ۳ = ۲ |
در این مثال، نسبت جاری شرکت برابر با ۲ است. یعنی داراییهای جاری شرکت دو برابر بدهیهای جاری آن است.
استهلاک، تخصیص سیستماتیک مبلغ استهلاکپذیر یک دارایی طی عمر مفید آن است. روشهای مختلفی برای محاسبه استهلاک وجود دارد و فرمول زیر مربوط به روش خط مستقیم است.
| استهلاک سالانه = (بهای تمامشده − ارزش اسقاط) ÷ عمر مفید |
در روش خط مستقیم، مبلغ استهلاکپذیر دارایی بهصورت یکنواخت طی عمر مفید آن تخصیص داده میشود. زمان شروع استهلاک نیز باید بر اساس زمانی تعیین شود که دارایی برای استفاده آماده شده است.
یک شرکت دستگاهی را به مبلغ ۲ میلیارد تومان خریداری کرده است. ارزش اسقاط آن ۲۰۰ میلیون تومان و عمر مفید آن ۶ سال برآورد شده است.
| (۲,۰۰۰ − ۲۰۰) ÷ ۶ = ۳۰۰ میلیون تومان |
بنابراین هزینه استهلاک سالانه دستگاه با روش خط مستقیم، ۳۰۰ میلیون تومان خواهد بود.
در عمل، تاریخ خرید بهتنهایی برای تعیین زمان شروع استهلاک کافی نیست و باید تاریخ بهره برداری دارایی نیز بررسی شود.
حاشیه سود ناخالص نشان میدهد چه درصدی از فروش خالص پس از کسر بهای تمامشده، بهعنوان سود ناخالص باقی میماند. این شاخص برای مقایسه عملکرد فروش و کنترل بهای تمامشده کاربرد دارد.
| حاشیه سود ناخالص = (سود ناخالص ÷ فروش خالص) × ۱۰۰ |
حاشیه سود را نباید با درصد افزایش قیمت محصول یا Markup یکسان دانست. در محاسبه این دو شاخص، مخرج کسر متفاوت است؛ حاشیه سود بر مبنای قیمت فروش و Markup بر مبنای بهای تمامشده محاسبه میشود. این تفاوت میتواند باعث برداشت اشتباه در تحلیل سودآوری و قیمتگذاری شود.
فرض کنید فروش خالص یک شرکت ۵ میلیارد تومان و سود ناخالص آن ۱ میلیارد تومان باشد.
| (۱ ÷ ۵) × ۱۰۰ = ۲۰٪ |
در این مثال، حاشیه سود ناخالص شرکت ۲۰ درصد است. یعنی از هر ۱۰۰ تومان فروش خالص، ۲۰ تومان پس از کسر بهای تمامشده بهعنوان سود ناخالص باقی مانده است.
خرید خالص نشاندهنده مبلغ خرید پس از اعمال برگشت از خرید و تخفیفات است. هزینههای مستقیم مرتبط با تحصیل کالا نیز در شرایط مربوط میتوانند در بهای خرید کالا اثرگذار باشند.
| خرید خالص = خرید ناخالص + هزینه حمل خرید − برگشت از خرید − تخفیفات خرید |
این فرمول بهخصوص در محاسبه بهای تمامشده کالای فروشرفته اهمیت دارد. بنابراین اشتباه در هر یک از اجزای آن میتواند سود ناخالص را نیز تغییر دهد.
فرض کنید یک شرکت طی دوره ۱.۵ میلیارد تومان خرید کالا داشته است. هزینه حمل خرید ۵۰ میلیون تومان، برگشت از خرید ۱۰۰ میلیون تومان و تخفیفات خرید ۷۰ میلیون تومان بوده است.
| ۱,۵۰۰ + ۵۰ − ۱۰۰ − ۷۰ = ۱,۳۸۰ میلیون تومان |
در نتیجه، خرید خالص شرکت برابر با ۱.۳۸ میلیارد تومان است.
برخی فرمولها پایه محاسبات حسابداری هستند و شناخت آنها به درک بهتر سایر فرمولها کمک میکند. معادله اساسی حسابداری و رابطه درآمد و هزینه، از مهمترین این روابط هستند.
| دارایی = بدهی + حقوق مالکانه |
این معادله رابطه منابع اقتصادی شرکت با منابع تأمینکننده آنها را نشان میدهد.
| سود یا زیان = درآمد − هزینه |
بسیاری از محاسبات سودآوری در نهایت به شناسایی درست درآمدها و هزینههای دوره مربوط میشوند.
در حسابداری بازرگانی، ارتباط بین خرید، موجودی کالا، بهای تمامشده و فروش اهمیت زیادی دارد. به همین دلیل، فرمول بهای تمامشده کالای فروشرفته یکی از مهمترین روابط مورد استفاده در این حوزه است.
| بهای تمامشده کالای فروشرفته = موجودی اول دوره + خرید خالص − موجودی پایان دوره |
برای محاسبه سود ناخالص نیز باید بهای تمامشده را از فروش خالص کسر کنید:
| سود ناخالص = فروش خالص − بهای تمامشده |
این دو فرمول در کنار یکدیگر بخش مهمی از چرخه محاسبات مالی یک شرکت بازرگانی را تشکیل میدهند.
فرمولهای حسابداری با فرمولهای اکسل یکسان نیستند. فرمول حسابداری رابطه بین اقلام مالی را نشان میدهد، اما در اکسل از توابع و فرمولهای نرمافزار برای انجام محاسبات استفاده میکنیم.
برخی از توابع پرکاربرد اکسل در کار حسابداری عبارتاند از:
| تابع اکسل | چه کاری انجام میدهد؟ | کدام فرمول حسابداری را میتوان با آن انجام داد؟ |
| SUM | چند عدد یا محدودهای از سلولها را با هم جمع میکند. | سود و زیان: جمع درآمدها و هزینهها
خرید خالص: جمع خرید ناخالص و هزینه حمل |
| IF | بر اساس برقرار بودن یا نبودن یک شرط، نتیجه مشخصی برمیگرداند. | سود و زیان: تشخیص سود یا زیان
استهلاک: کنترل شرایط محاسبه استهلاک |
| SUMIF | مقادیر را بر اساس یک شرط مشخص جمع میکند. | خرید خالص: جمع خریدها یا هزینههای حمل بر اساس نوع یا وضعیت
سود و زیان: جمع درآمد یا هزینه بر اساس دستهبندی |
| SUMIFS | مقادیر را بر اساس چند شرط بهصورت همزمان جمع میکند. | خرید خالص: جمع خریدها با چند شرط مانند دوره و نوع کالا
سود ناخالص: جمع فروش بر اساس محصول یا دوره |
| COUNTIF | تعداد سلولهایی را که یک شرط مشخص دارند، میشمارد. | مستقیماً برای محاسبه فرمولهای اصلی استفاده نمیشود؛ بیشتر برای کنترل دادههای مرتبط با خرید، فروش و ثبتها کاربرد دارد. |
| COUNTIFS | تعداد دادههایی را که چند شرط را همزمان دارند، محاسبه میکند. | مستقیماً در فرمولهای اصلی کاربرد ندارد؛ برای کنترل و شمارش معاملات، خریدها و فروشها مناسب است. |
| SUBTOTAL | محاسباتی مثل جمع، میانگین و شمارش را فقط روی دادههای قابلمشاهده (فیلترنشده) انجام میدهد. | |
| VLOOKUP | اطلاعات مرتبط با یک مقدار را از محدوده دیگری پیدا و برمیگرداند. | |
| XLOOKUP | نسخه پیشرفتهتر VLOOKUP است که جستجوی انعطافپذیرتر و دقیقتری انجام میدهد. | مستقیماً فرمول حسابداری نیست؛ برای پیدا کردن مبلغ خرید، فروش، موجودی یا اطلاعات کالا و استفاده از آنها در محاسبات کاربرد دارد. |
| ROUND | عدد را تا تعداد مشخصی رقم اعشار گرد میکند. | استهلاک: گرد کردن مبلغ استهلاکنسبت جاری و حاشیه سود: گرد کردن نتیجه نهایی محاسبه |
برای یادگیری کاملتر این بخش میتوانید به مقاله «مهمترین فرمولهای اکسل برای حسابداران» مراجعه کنید.
اشتباه در یک فرمول فقط به وارد کردن یک عدد اشتباه محدود نمیشود. گاهی فرمول درست است، اما یکی از اجزای آن جا میافتد یا یک قلم بیش از یک بار در محاسبه وارد میشود.
فرمول های حسابداری از معادله اساسی حسابداری و محاسبه سرمایه شروع میشوند و تا محاسبه سود، بهای تمامشده، استهلاک و نسبتهای مالی ادامه پیدا میکنند. تسلط بر این روابط، پایه مهمی برای انجام محاسبات روزمره حسابداری است.
اگر هدف شما فقط حفظ کردن فرمولها نیست و میخواهید کاربرد آنها را در کار واقعی یاد بگیرید، آموزش حسابداری باید با تمرین ثبتها، صورتهای مالی و مثالهای واقعی همراه باشد. حامی ارقام برای مسیرهای مختلف یادگیری و ورود به بازار کار حسابداری، دورههای آموزشی کاربردی ارائه میکند.
فرمول سود ناخالص برابر است با فروش خالص منهای بهای تمامشده کالای فروشرفته.
معادله اساسی حسابداری را میتوان یکی از پایهایترین روابط حسابداری دانست: دارایی = بدهی + حقوق مالکانه این معادله رابطه میان داراییها و منابع تأمینکننده آنها را نشان میدهد.
برای تسلط بر فرمولهای حسابداری بازرگانی، بهتر است محاسبات را بهصورت یک چرخه کامل تمرین کنید. خرید، خرید خالص، موجودی کالا، بهای تمامشده، فروش و سود ناخالص به یکدیگر مرتبط هستند و تمرین آنها در قالب مثالهای واقعی، یادگیری را سادهتر میکند.
اظهارنامه مالیات بر ارزش افزوده یکی از مهم ترین تکالیف مالیاتی کسبوکارها برای اقدام ما حسابداران است. هیچ بعید نیست که به دلیل جابهجایی
اگر به دنبال بهترین دورههای رایگان حسابداری هستید، احتمالاً با فهرست بلندبالایی از آموزشها، ویدئوها و جزوههای رایگان روبهرو شدهاید. اما رایگان بودن یک
برای ارسال صورتحساب به سامانه مؤدیان، انتخاب الگوی مناسب اهمیت زیادی دارد. هر الگوی صورتحساب الکترونیکی برای نوع خاصی از معاملات و فعالیتهای اقتصادی
شرکت تجاری، از انواع مهم شخصیت حقوقی بوده که تولد آن، با ثبت کردن صورت می گیرد و مرگ آن با انحلال. برای اینکه
یکی از اساسی ترین وظایف حسابداری صنعتی، تعیین دقیق بهایابی شرکت تولیدی است. این فرآیند که به بهایابی یا هزینه یابی بهای تمام شده
استاندارد حسابداری ۴۳ با عنوان «درآمد عملیاتی حاصل از قرارداد با مشتریان» چارچوب واحدی برای شناسایی درآمد عملیاتی ارائه میکند. این استاندارد که در