معافیت صورتحساب الکترونیکی ۱۴۰۵ بر اساس بخشنامه جدید سازمان امور مالیاتی کشور، برای برخی صاحبان مشاغل با فروش کمتر از ۱۲ میلیارد تومان در سال در نظر گرفته شده است. البته این معافیت شامل همه مؤدیان نمیشود و برخی گروهها، از جمله وکلا، پزشکان و فعالان حوزه طلا، فارغ از میزان فروش همچنان موظف به صدور صورتحساب الکترونیکی هستند. سازمان امور مالیاتی در بخشنامه شماره ۲۰۰/۱۴۰۵/۵۱ مورخ ۲۹ شهریور ۱۴۰۵، شرایط معافیت از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم را برای سال ۱۴۰۵ اعلام کرده است.
بر اساس این بخشنامه، صاحبان مشاغلی که شرایط استفاده از معافیت را دارند، در صورتی که مجموع فروش کالا و خدمات آنها در سال ۱۴۰۵ کمتر از ۱۲۰ میلیارد ریال، معادل ۱۲ میلیارد تومان، باشد، از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم معاف هستند.
این مقررات برای صاحبان مشاغلی اعمال میشود که تا پایان سال ۱۴۰۴ از معافیت مربوط به صورتحساب الکترونیکی برخوردار بودهاند یا فعالیت خود را در سال ۱۴۰۵ آغاز کردهاند.
بنابراین، سقف فروش برای معافیت صورتحساب الکترونیکی در سال ۱۴۰۵، ۱۲ میلیارد تومان تعیین شده است.
بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۵۱ سازمان امور مالیاتی، صاحبان مشاغل واجد شرایط در سال ۱۴۰۵، در صورتی که مجموع فروش کالا و خدمات آنها کمتر از ۱۲ میلیارد تومان باشد، از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم معاف هستند.
این معافیت شامل همه مؤدیان نمیشود. وکلا و مشاوران حقوقی، پزشکان و برخی مشاغل پزشکی، عرضهکنندگان طلا و جواهر، فروشندگان مواد معدنی و واحدهای آلاینده، فارغ از میزان فروش، همچنان مشمول الزام صدور صورتحساب الکترونیکی هستند.
همچنین اگر مؤدی واجد شرایط از حد نصاب ۱۲ میلیارد تومان عبور کند، معافیت او از زمان تعیینشده در بخشنامه پایان مییابد و صرف کاهش فروش در دورههای بعد باعث بازگشت مجدد معافیت نخواهد شد.
خیر. متن بخشنامه عبارت «کمتر از ۱۲۰ میلیارد ریال» را به کار برده است. بنابراین معیار معافیت، فروش کمتر از ۱۲ میلیارد تومان است و عبور از این نصاب باعث خروج مؤدی از شرایط معافیت خواهد شد.
بر اساس بخشنامه، گروههای زیر با هر میزان فروش سالانه همچنان ملزم به صدور صورتحساب الکترونیکی هستند:
– اشخاص حقوقی موضوع فصل پنجم باب سوم قانون مالیاتهای مستقیم
– پزشکان، پیراپزشکان، داروسازان و داروخانهها
– دامپزشکان و فروشندگان تجهیزات پزشکی
– فعالان کسبوکارهای حقوقی، از جمله وکلا و مشاوران حقوقی
– عرضهکنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین
– فروشندگان مواد معدنی به واحدهای فرآوری مواد معدنی
– واحدهای تولیدی، صنعتی، معدنی و خدماتی آلاینده که در پایگاه واحدهای آلاینده قرار دارند، طبق شرایط مقرر در بخشنامه
بنابراین برای مثال، یک وکیل نمیتواند صرفاً به دلیل پایین بودن فروش خود از معافیت ۱۲ میلیارد تومانی صورتحساب الکترونیکی استفاده کند. وکلا و مشاوران حقوقی در گروههای مستثنی قرار گرفتهاند.
میخواهید به سامانه مودیان و پایانه فروشگاهی مسلط شوید؟ : دوره آموزش سامانه مودیان و پایانه فروشگاهی
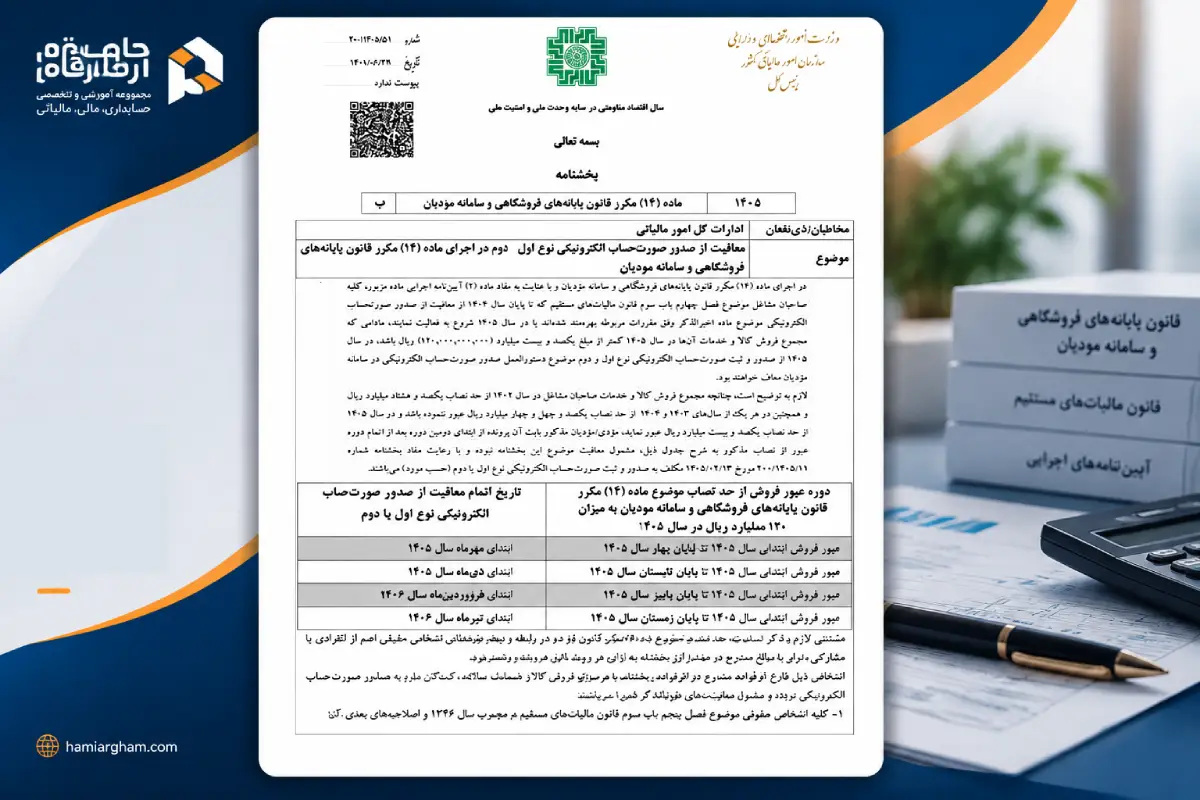
برای مؤدیانی که مشمول معافیت هستند، عبور از حد نصاب ۱۲ میلیارد تومان به معنی از بین رفتن معافیت است؛ اما الزام صدور صورتحساب الکترونیکی از همان لحظه ایجاد نمیشود.
بخشنامه برای شروع الزام، دورههای مشخصی را تعیین کرده است. به طور خلاصه:
بنابراین مؤدی باید زمان دقیق عبور از نصاب و دوره مالیاتی مربوط را در نظر بگیرد و از زمان مقرر، تکالیف مربوط به صدور و ثبت صورتحساب الکترونیکی را انجام دهد.
خیر.
یکی از نکات مهم بخشنامه معافیت صورتحساب الکترونیکی ۱۴۰۵ این است که اگر مؤدی در یک دوره شرایط معافیت را از دست بدهد، کاهش فروش در دورههای بعد بهتنهایی باعث بازگشت خودکار او به معافیت نمیشود.
همین موضوع درباره واحدهای آلاینده نیز مطرح شده است؛ یعنی رفع آلایندگی یا کاهش فروش، طبق مفاد بخشنامه، بهتنهایی موجب بازگشت به معافیت نخواهد شد.
طبق بخشنامه، حد نصاب موضوع ماده ۱۴ مکرر برای پروندههای مالیاتی اشخاص حقیقی، چه انفرادی و چه مشارکتی، به ازای هر پرونده مالیاتی در نظر گرفته میشود.
بنابراین در بررسی شرایط معافیت، باید پرونده مالیاتی مربوط به مؤدی مورد توجه قرار گیرد.
شاید به این دانش علاقهمند باشید: آموزش مالیات
بله، بخشنامه برای شرایط مشخصی حکم ویژهای در نظر گرفته است.
تا پایان سال ۱۴۰۵، اگر مؤدی فقط یک نوع کالا یا خدمت عرضه کند، یا کالاها و خدمات او همگی مشمول نرخ یکسان مالیات بر ارزش افزوده باشند، رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی میتواند به عنوان صورتحساب الکترونیکی محسوب شود.
همچنین در بخشنامه به حکم مربوط به فروش کالا و خدمات فعالان اقتصادی که مشمول فراخوانهای مالیات بر ارزش افزوده نیستند نیز اشاره شده است.
بله. مقررات این بخشنامه فقط به فعالان اقتصادی سایر مناطق کشور محدود نیست و فعالان اقتصادی مستقر در مناطق آزاد تجاری ـ صنعتی نیز مشمول احکام آن هستند.
یک نکته مهم این است که معافیت از صدور صورتحساب الکترونیکی به معنی معافیت از پرداخت مالیات نیست.
این بخشنامه فقط درباره الزام مؤدی به صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم صحبت میکند. بنابراین نباید حد نصاب ۱۲ میلیارد تومان را با سقفها یا شرایط مربوط به اظهارنامه مالیاتی، مالیات بر ارزش افزوده یا سایر معافیتهای مالیاتی یکسان دانست.
به بیان ساده، «معاف از صدور صورتحساب الکترونیکی» با «معاف از مالیات» دو موضوع کاملاً متفاوت هستند.
بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۵۱ سازمان امور مالیاتی:
– حد نصاب معافیت صورتحساب الکترونیکی در سال ۱۴۰۵، ۱۲ میلیارد تومان تعیین شده است.
– صاحبان مشاغل واجد شرایط با فروش کمتر از این مبلغ، از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم معاف هستند.
– عبور از حد نصاب باعث پایان معافیت در دوره تعیینشده در بخشنامه میشود.
– کاهش فروش در دورههای بعد، بهتنهایی باعث بازگشت مجدد معافیت نمیشود.
– وکلا، مشاوران حقوقی، برخی مشاغل پزشکی، فعالان طلا و جواهر و سایر گروههای مشخصشده، فارغ از میزان فروش مشمول الزام صدور صورتحساب الکترونیکی هستند.
– در شرایط مشخص، رسید کارتخوان یا درگاه پرداخت میتواند تا پایان سال ۱۴۰۵ به عنوان صورتحساب الکترونیکی محسوب شود.
بنابراین پیش از تصمیمگیری درباره معافیت از صدور صورتحساب الکترونیکی، فقط مبلغ فروش را بررسی نکنید؛ ابتدا باید مشخص شود که مؤدی اساساً در گروههای مشمول معافیت قرار دارد یا خیر.