
با اجرای قانون پایانه های فروشگاهی و سامانه مودیان، یکی از مهم ترین وظایف فعالان اقتصادی در ایران، ثبت نام در سامانه مودیان شده است. اما هنوز بسیاری از افراد نمی دانند چه کسانی مشمول این ثبت نام هستند، چرا باید ثبت نام کنند و اگر ثبت نام نکنند چه اتفاقی می افتد؟
در این مقاله به تمام این موارد پاسخ می دهیم و یک راهنمای کامل و گام به گام ثبت نام در سامانه مودیان نیز در اختیار شما قرار می دهیم.
بر اساس قانون، کلیه اشخاص حقیقی و حقوقی که مشمول مالیات هستند، موظفند در این سامانه ثبت نام کنند.
مشمولین سامانه مودیان را میتوان بر اساس نوع شخصیت و ماهیت فعالیت اقتصادی به گروههای مختلفی تقسیم کرد. اشخاص حقیقی، اشخاص حقوقی و صاحبان مشاغل، در صورت قرار گرفتن در گروههای مشمول، باید تکالیف تعیینشده در قانون پایانههای فروشگاهی و سامانه مؤدیان را انجام دهند.
البته صرفاً حقیقی یا حقوقی بودن یک شخص، معیار نهایی برای تعیین مشمولیت نیست. نوع فعالیت اقتصادی، وضعیت پرونده مالیاتی و مقررات مربوط به هر گروه نیز در تعیین تکالیف مؤدی نقش دارد.
بهطور کلی، مهمترین گروههای مودیان عبارتاند از:
اشخاص حقیقی مشمول سامانه مودیان شامل صاحبان کسبوکار و افرادی هستند که بهصورت مستقل فعالیت اقتصادی انجام میدهند. این گروه باید با توجه به نوع فعالیت و مقررات مربوط، وضعیت مشمولیت خود را بررسی کنند.
شرکتها، مؤسسات و سایر اشخاص حقوقی دارای فعالیت اقتصادی نیز در صورت قرار گرفتن در گروه مشمولان، باید تکالیف مربوط به سامانه مودیان را انجام دهند. این تکالیف میتواند شامل عضویت در سامانه، استفاده از کارپوشه و صدور و ارسال صورتحساب الکترونیکی باشد.
فروشندگان، ارائهدهندگان خدمات، تولیدکنندگان، فعالان حوزه بازرگانی و سایر صاحبان مشاغل، در صورت قرار گرفتن در گروههای مشمول، باید الزامات مربوط به سامانه مودیان را رعایت کنند.
در فعالیتهای مشارکتی، وضعیت مالیاتی اشخاص و نوع فعالیت باید مطابق مقررات بررسی شود. تکالیف مربوط به سامانه مودیان نیز بر اساس وضعیت پرونده و مقررات حاکم بر فعالیت تعیین میشود.
| گروه مودی | چه کسانی را شامل میشود؟ | مبنای مشمولیت | تکلیف اصلی در سامانه مودیان |
|---|---|---|---|
| اشخاص حقوقی | شرکتهای تجاری، مؤسسات و سایر اشخاص حقوقی دارای فعالیت اقتصادی | بر اساس مقررات قانون پایانههای فروشگاهی و سامانه مؤدیان و الزامات مربوط به اشخاص حقوقی | عضویت در سامانه، استفاده از کارپوشه و انجام تکالیف مربوط به صورتحساب الکترونیکی |
| اشخاص حقیقی صاحب کسبوکار | صاحبان فروشگاه، واحدهای خدماتی، تولیدی، بازرگانی و سایر مشاغل | بر اساس نوع فعالیت، وضعیت مؤدی و مقررات مربوط به صاحبان مشاغل | ثبتنام در صورت مشمولیت و انجام تکالیف مربوط به صدور و ارسال صورتحساب الکترونیکی |
| صاحبان مشاغل مشمول صورتحساب الکترونیکی | اشخاص حقیقی که فعالیت آنها در گروه مشمول صدور صورتحساب الکترونیکی قرار دارد | نوع فعالیت و مقررات اعلامشده برای صدور صورتحساب الکترونیکی | صدور و ثبت صورتحساب الکترونیکی از طریق روشهای مورد تأیید |
| اشخاص دارای فعالیت اقتصادی مشارکتی | شرکا و اشخاصی که فعالیت اقتصادی را بهصورت مشارکتی انجام میدهند | نوع فعالیت، نحوه ثبت پرونده مالیاتی و مقررات مربوط به مشارکت | انجام تکالیف سامانه مودیان مطابق وضعیت پرونده و مقررات مربوط |
| اشخاص معاف از برخی تکالیف سامانه | مؤدیانی که طبق قانون یا مقررات خاص، از تکلیف مشخصی معاف شدهاند | تصریح قانونی یا بخشنامه و اطلاعیه رسمی سازمان امور مالیاتی | انجام سایر تکالیف مالیاتی که مشمول آن هستند؛ معافیت یک تکلیف به معنی معافیت کلی مالیاتی نیست |
ثبت نام در این سامانه برای:
ضروری است.
طبق قانون مالیات، در صورت عدم ثبت نام:
بر اساس ماده ۱۴ مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان، مشمولیت برخی اشخاص حقیقی برای صدور صورتحساب الکترونیکی به میزان فروش سالانه آنها نیز مرتبط است. طبق اطلاعیه شماره ۴۷ سازمان امور مالیاتی، اگر فروش خالص کالا و خدمات یک مؤدی شخص حقیقی در طول سال از نصاب تعیینشده عبور کند، از ابتدای دومین دوره پس از پایان دورهای که فروش مؤدی از نصاب عبور کرده است، صدور صورتحساب الکترونیکی برای او الزامی خواهد بود.
برای نمونه، سازمان امور مالیاتی در اطلاعیه شماره ۴۷ اعلام کرد صاحبان مشاغلی که فروش خالص کالا و خدمات آنها تا پایان خرداد ۱۴۰۳ به ۱۴۴ میلیارد ریال رسیده باشد، از ۱ مهر ۱۴۰۳ مکلف به صدور انواع صورتحساب الکترونیکی و ثبت آن در سامانه مؤدیان هستند.
بنابراین، در بررسی مشمولین سامانه مودیان، وضعیت فروش سالانه اشخاص حقیقی و نصابهای مقرر در ماده ۱۴ مکرر نیز باید مورد توجه قرار گیرد. البته نصاب و زمان اجرای تکلیف باید بر اساس مقررات و اطلاعیههای مربوط به همان دوره بررسی شود و نباید نصاب اعلامشده برای سال ۱۴۰۳ را بهعنوان نصاب سال ۱۴۰۵ در نظر گرفت.
در سال ۱۴۰۵، صاحبان مشاغل و اشخاص حقیقی دارای فعالیت اقتصادی، در صورت قرار گرفتن در گروههای مشمول، باید تکالیف مقرر در قانون پایانههای فروشگاهی و سامانه مؤدیان را انجام دهند. این گروه شامل افرادی است که بهصورت مستقل به فعالیتهای تولیدی، خدماتی، بازرگانی، فروش کالا یا سایر فعالیتهای اقتصادی اشتغال دارند.
مشمولان سامانه مودیان در میان اشخاص حقیقی را میتوان بهطور کلی شامل گروههای زیر دانست:
البته مشمول بودن یک شخص حقیقی در سامانه مودیان با الزام به صدور صورتحساب الکترونیکی یکسان نیست. برخی اشخاص حقیقی ممکن است بر اساس شرایط و نصابهای تعیینشده در ماده ۱۴ مکرر قانون پایانههای فروشگاهی و سامانه مؤدیان، از صدور صورتحساب الکترونیکی معاف باشند یا تکالیف آنها در زمانبندی متفاوتی اجرا شود.
بنابراین، برای تشخیص وضعیت یک شخص حقیقی در سال ۱۴۰۵ باید نوع فعالیت، وضعیت پرونده مالیاتی و آخرین مقررات مربوط به صدور صورتحساب الکترونیکی بررسی شود. نصابهای فروش و شرایط اعلامشده در سالهای گذشته نیز نباید بدون بررسی مقررات جدید، به سال ۱۴۰۵ تعمیم داده شوند.
در سال ۱۴۰۵، اشخاص حقوقی و شرکتهای دارای فعالیت اقتصادی که در گروه اشخاص مشمول قانون پایانههای فروشگاهی و سامانه مؤدیان قرار دارند، باید تکالیف تعیینشده در این قانون را انجام دهند. این گروه شامل شرکتها، مؤسسات و سایر اشخاص حقوقی مشمول مقررات مالیاتی است.
بهطور کلی، اشخاص حقوقی زیر باید وضعیت خود را از نظر مشمولیت سامانه مودیان بررسی کنند:
اشخاص حقوقی مشمول باید اطلاعات مالیاتی و پرونده خود را در سامانههای مربوط تکمیل کرده و حسب مقررات، از کارپوشه سامانه مودیان و سازوکار صدور و ارسال صورتحساب الکترونیکی استفاده کنند.
معافیت از سامانه مودیان به معنی معافیت از پرداخت مالیات نیست؛ بلکه در برخی شرایط به معنی معافیت از الزام صدور و ارسال صورتحساب الکترونیکی است. در سال ۱۴۰۵، وضعیت اشخاص حقیقی عمدتاً بر اساس حد نصاب فروش موضوع ماده ۱۴ مکرر قانون پایانههای فروشگاهی و سامانه مودیان تعیین میشود.
| اشخاص حقیقی با فروش کمتر از حد نصاب قانونی | معاف از الزام صدور صورتحساب الکترونیکی | در صورت داشتن شرایط قانونی، از صدور و ارسال صورتحساب الکترونیکی معاف هستند. این معافیت به معنی معافیت از مالیات بر درآمد یا سایر تکالیف مالیاتی نیست. |
| اشخاص حقیقی با فروش بالاتر از حد نصاب | مشمول صدور صورتحساب الکترونیکی | با عبور فروش از نصاب مقرر، شخص حقیقی مطابق زمانبندی قانونی ملزم به صدور صورتحساب الکترونیکی میشود. |
| اشخاص حقوقی | مشمول سامانه مودیان | حد نصاب فروش موضوع ماده ۱۴ مکرر برای معافیت اشخاص حقیقی، موجب معافیت شرکتها و سایر اشخاص حقوقی نمیشود. |
| برخی فعالیتهای خاص مشمول مقررات ویژه | ممکن است مستقل از نصاب فروش مشمول باشند | برخی گروهها که در مقررات مربوط به صدور صورتحساب الکترونیکی بهطور ویژه تعیین تکلیف شدهاند، نمیتوانند صرفاً با استناد به حد نصاب فروش از تکلیف خود صرفنظر کنند. |
| اشخاص دارای درآمد یا فعالیت معاف از مالیات | لزوماً معاف از سامانه مودیان نیستند | معافیت موضوع موادی مانند ماده ۸۱ یا ۱۴۲ قانون مالیاتهای مستقیم، بهتنهایی به معنی معافیت از تکالیف سامانه مودیان نیست. |
معافیت اشخاص حقیقی از صدور صورتحساب الکترونیکی مشروط به رعایت شرایط مقرر در ماده ۱۴ مکرر قانون پایانههای فروشگاهی و سامانه مودیان است. بنابراین صرف پایین بودن میزان فروش برای استفاده از این معافیت کافی نیست و وضعیت پایانه فروشگاهی و اتصال کارتخوان یا درگاه پرداخت به پرونده مالیاتی نیز باید مورد توجه قرار گیرد.
همچنین معافیت یک فعالیت از پرداخت مالیات، لزوماً به معنی معافیت آن از سامانه مودیان نیست. برای مثال، برخی فعالیتهای موضوع مواد ۸۱ و ۱۴۲ قانون مالیاتهای مستقیم از مالیات بر درآمد معاف هستند، اما این موضوع بهتنهایی تکلیف آنها را نسبت به سامانه مودیان مشخص نمیکند.
بنابراین برای تشخیص اینکه یک مودی در سال ۱۴۰۵ از ثبتنام یا صدور صورتحساب الکترونیکی معاف است یا خیر، باید نوع فعالیت، شخصیت حقیقی یا حقوقی، میزان فروش و آخرین مقررات و اطلاعیههای سازمان امور مالیاتی بررسی شود.
برای تعیین وضعیت مشمولین سامانه مودیان، توجه به چند نکته ضروری است:
مهلت ثبتنام و انجام تکالیف سامانه مودیان ممکن است بر اساس گروه مؤدی و مقررات ابلاغشده متفاوت باشد. به همین دلیل، برای تعیین مهلت دقیق در سال ۱۴۰۵ باید آخرین اطلاعیهها و بخشنامههای سازمان امور مالیاتی ملاک قرار گیرد.
مؤدیانی که در گروههای مشمول قرار میگیرند، بهتر است ثبتنام و تکمیل اطلاعات خود را به روزهای پایانی مهلت موکول نکنند. تأخیر در ثبت اطلاعات یا انجام تکالیف میتواند موجب ایجاد مشکل در انجام سایر الزامات مالیاتی شود.
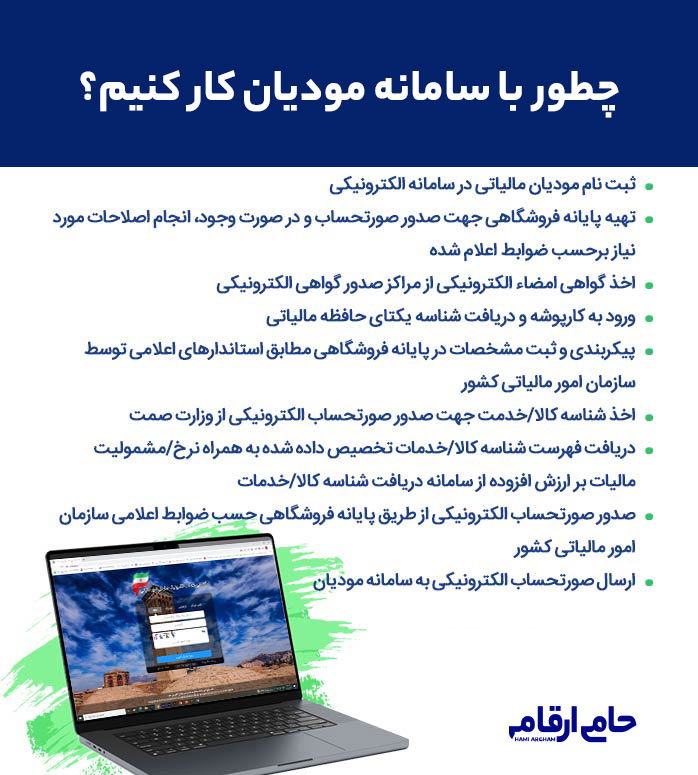
برای ثبت نام ابتدا باید در سامانه پیش ثبت نام کد مالیاتی اطلاعات تان تکمیل شود. برای این کار به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی کشور بروید.
از بخش ورود، با نام کاربری و رمز عبور خود وارد سامانه شوید.
در اولین ورود باید اطلاعات زیر را بررسی و تأیید کنید:
برای اتصال صورتحساب ها به سامانه، باید یک حافظه مالیاتی (نرم افزار یا سخت افزار) ثبت کنید. مراحل:
اگر دستگاه کارتخوان یا درگاه اینترنتی دارید، باید مشخصات آن ها را نیز در سامانه وارد کنید.
اگر در هر مرحله دچار مشکل شدید، می توانید از طریق:
اقدام کنید.
حامی ارقام دوره آموزشی “صفر تا صد سامانه مودیان” را ارائه می دهد. در این دوره به صورت کامل، اصول ثبت نام، صدور فاکتور، رفع خطاهای رایج و نحوه کار با حافظه مالیاتی آموزش داده می شود.
در این دوره کامل و کاربردی، با تمامی جنبه های سامانه مودیان، از تعاریف و تکالیف قانونی گرفته تا تشویق ها، جرائم، و بررسی عملی کارپوشه، آشنا می شوید. با یادگیری اصولی این سامانه، مهارت های مالیاتی خود را ارتقا دهید، جرائم را کاهش دهید، و از تسهیلات مالیاتی بهره مند شوید.
این دوره مناسب حسابداران، مدیران مالی، و صاحبان کسب وکار است که می خواهند به صورت حرفه ای در حوزه مالیات فعالیت کنند. همین حالا ثبت نام کنید و یک گام جلوتر باشید!
مودیان می توانند با مراجعه به نشانی my.tax.gov.ir و وارد کردن نام کاربری و رمز عبور خود، به کارپوشه اختصاصی شان دسترسی یابند.
برخی اشخاص حقیقی که شرایط و حد نصابهای مقرر در ماده ۱۴ مکرر قانون پایانههای فروشگاهی و سامانه مودیان را داشته باشند، از الزام صدور و ارسال صورتحساب الکترونیکی معاف هستند. این معافیت به معنی معافیت از سایر تکالیف مالیاتی نیست.
در صورت رعایت شرایط قانونی، اشخاص حقیقی که میزان فروش آنها از حد نصاب تعیینشده کمتر باشد، از الزام صدور صورتحساب الکترونیکی معاف میشوند. میزان حد نصاب و شرایط استفاده از آن باید بر اساس مقررات همان سال بررسی شود.
خیر. حد نصاب فروش موضوع ماده ۱۴ مکرر که برای برخی اشخاص حقیقی در نظر گرفته شده، موجب معافیت اشخاص حقوقی نمیشود و شرکتها و سایر اشخاص حقوقی مشمول تکالیف سامانه مودیان هستند.
معافیت فعالیتهای کشاورزی و دامپروری از مالیات بر درآمد، بهتنهایی به معنی معافیت از سامانه مودیان نیست. وضعیت این اشخاص باید بر اساس مقررات مربوط به صدور صورتحساب الکترونیکی و شرایط فعالیت آنها بررسی شود.
خیر. این دو موضوع کاملاً متفاوت هستند. ممکن است درآمد یا فعالیتی از پرداخت مالیات معاف باشد، اما مودی همچنان مشمول برخی تکالیف سامانه مودیان باشد.
در صورت عبور فروش از حد نصاب مقرر، الزام به صدور صورتحساب الکترونیکی مطابق زمانبندی تعیینشده در ماده ۱۴ مکرر و مقررات اجرایی آن اعمال میشود و لزوماً از همان روز عبور از نصاب آغاز نمیشود.
برخی فعالیتها به دلیل مقررات خاص، مشمول تکالیف ویژه صدور صورتحساب الکترونیکی هستند و نمیتوانند صرفاً با استناد به حد نصاب عمومی اشخاص حقیقی، خود را معاف بدانند. وضعیت طلافروشان باید بر اساس آخرین مقررات اختصاصی این صنف بررسی شود.
پزشکان، دندانپزشکان و برخی صاحبان مشاغل پزشکی مشمول مقررات خاص مربوط به پایانههای فروشگاهی و صورتحساب الکترونیکی هستند؛ بنابراین نمیتوان صرفاً بر اساس میزان فروش، آنها را مشمول معافیت عمومی اشخاص حقیقی دانست.
خیر. این معافیت فقط به تکلیف مشخصشده در مقررات سامانه مودیان مربوط است و شخص همچنان ممکن است موظف به ارائه اظهارنامه عملکرد، استفاده از تبصره ماده ۱۰۰، نگهداری اسناد و مدارک و انجام سایر تکالیف مالیاتی باشد.
2 پاسخ
من بیخودی تو سامانه مودیان ثبت نام کردم . مشکلی پیش نمیاد که؟
من یه مغازه کوچک پتو فروشی دارم ایا باید در سامانه مودیان ثبت نام کنم یا شامل من نمیشه؟